Disruptieve innovatie: een terugblik op de theorie van Christensen en de relevantie ervan vandaag de dag13 min lezen
Hier is een vraag die bedrijfsleiders 's nachts wakker houdt. Waarom mislukken goed geleide bedrijven, zelfs als ze alles goed doen?
Clayton Christensen stelde dezelfde vraag halverwege de jaren negentig.
Zijn onderzoek naar de diskdrive-industrie bracht iets schokkends aan het licht. Bedrijven gingen niet failliet vanwege slechte beslissingen of lui management.
Ze faalden omdat ze te goed naar hun beste klanten. Ze investeerden fors in wat die klanten wilden. En dat creëerde een blinde vlek die hen fataal werd.
Snel vooruit naar 2025, en de theorie van Christensen is belangrijker dan ooit. Chinese EV-fabrikanten zoals BYD veroveren marktaandeel terwijl westerse autofabrikanten terrein verliezen.
Generatieve AI dreigt consultancy en professionele dienstverlening op zijn kop te zetten. De kosten voor gezondheidszorg stijgen explosief, terwijl betere alternatieven aan de zijlijn blijven staan.
Het patroon is altijd hetzelfde. Marktleiders storten niet in ondanks hun succes, maar omdat ervan.
Wat verstoring eigenlijk betekent
De meeste mensen gebruiken het woord “disruptie” verkeerd. Ze denken dat het elke grote verandering of populaire nieuwe start-up betekent. Dat is niet zo.
Verstoring is een specifiek proces. Het volgt een voorspelbaar traject die Christensen nauwkeurig in kaart bracht.
Duurzame versus disruptieve innovatie
De theorie begint met een cruciaal onderscheid. Er zijn twee soorten innovatie, en ze volgen totaal verschillende regels.
Duurzame innovaties bestaande producten verbeteren voor huidige klanten.
Denk aan de iPhone 15 versus de iPhone 14. Of een snellere processor in je laptop.
Deze verbeteringen vinden plaats langs dimensies die mainstream klanten waarderen al zoals snelheid, kracht en resolutie.
De gevestigde partijen winnen deze strijd bijna altijd.
Hun processen zijn ontworpen om hun beste klanten beter van dienst te zijn. Ze hebben de middelen en de motivatie om hard te vechten.
Ontwrichtende innovaties in eerste instantie zwak lijken.
Ze presteren ondermaats op traditionele meetcriteria. Een 5,25-inch harde schijf had minder opslagcapaciteit dan een 14-inch schijf. Mini-millstaal was van mindere kwaliteit dan hoogovengietstaal.
Maar zij iets anders aanbieden.
Ze zijn goedkoper, eenvoudiger of handiger. Ze spreken klanten aan die te veel geserveerd door het huidige aanbod of aan mensen die voorheen geen toegang hadden tot het product.
Hier is een vergelijking:
| Afmeting | Duurzame innovatie | Ontwrichtende innovatie |
|---|---|---|
| Primaire doelstelling | Bestaande high-end klanten | Overmatig bediende klanten of niet-consumenten |
| Initiële prestaties | Superieur of gelijkwaardig | Inferieur op traditionele meetcriteria |
| Prijsklasse | Premium of vergelijkbaar | Aanzienlijk lager |
| Motivatie van zittende politici | Hoog (marges verdedigen) | Laag (onaantrekkelijk segment) |
| Resultaat | De zittende politici winnen meestal. | Zittende politici verliezen meestal |
Het verschil zit 'm niet in de technologie. Het gaat om de marktontwikkeling en of het bij je bedrijfsmodel past.
De twee wegen van disruptie
Disruptie komt via twee wegen de markten binnen. Weten welke weg belangrijk is, is essentieel om te kunnen voorspellen wat er vervolgens gaat gebeuren.
Low-end verstoring richt zich op klanten die overbediend worden.
Ze gebruiken het product, maar hebben niet alle functies nodig. Ze willen niet meer betalen voor verbeteringen die ze niet waarderen. Een disruptor komt op de markt met een “goed genoeg” product tegen veel lagere kosten.
De gevestigde speler ziet zijn marges afbrokkelen en verlaat vrijwillig dit segment. Ze vluchten naar het hogere marktsegment om hun winsten te beschermen. Deze terugtrekking zet zich voort. totdat ze geen schuilplaatsen meer hebben.
Nieuwe marktverstoring richt zich op niet-consumenten.
Dit zijn mensen die voorheen niet over het geld of de vaardigheden beschikten om het product te gebruiken. Het disruptieve product concurreert tegen helemaal niets.
Als je alternatief nul is, is zelfs inferieure prestatie beter dan dat.
Personal computers hebben op deze manier mainframes verdrongen. Ze waren vreselijk in vergelijking met mainframes, maar perfect voor mensen die geen toegang hadden tot een computer.
Beide wegen werken omdat de gevestigde bedrijven gemotiveerd zijn om negeer ze.
De marges zien er onaantrekkelijk uit. De klanten lijken onbelangrijk. Dus richten ze zich op iets anders. terwijl de disruptor kracht opbouwt.
Klassieke gevallen: het patroon in de praktijk
Theorie is leuk. De echte geschiedenis is beter. Deze twee gevallen laten het verstoringspatroon met brute duidelijkheid zien.
Mini-staalfabrieken
De staalindustrie is het duidelijkste voorbeeld van disruptieve veranderingen aan de onderkant van de markt. Geïntegreerde fabrieken gebruikten hoogovens om staal te maken uit ijzererts. Het waren enorme, kapitaalintensieve operaties.
Mini-fabrieken gebruikten elektrische boogovens om schrootstaal te smelten. Ze hadden ongeveer 20% lagere kosten dan geïntegreerde fabrieken. Maar de staalkwaliteit was aanvankelijk slecht.
Mini-fabrieken begonnen met wapeningsstaal, dat zijn staven voor het versterken van beton. Dit was het staalproduct met de laagste kwaliteit en de laagste marge, met een prijs van ongeveer 7% marges.
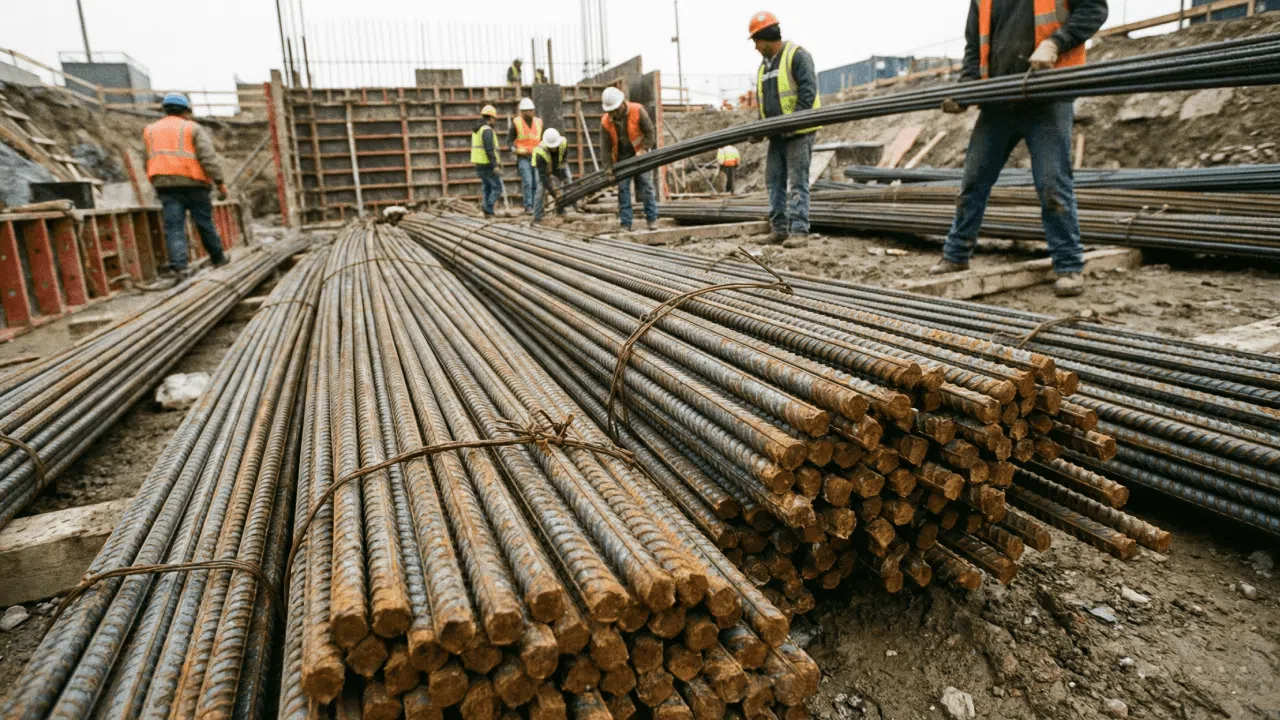
Geïntegreerde fabrieken waren blij om deze markt te verlaten. Waarom zou je strijden om de laagste marges als je hoekijzer en andere producten met aanzienlijk betere rendementen kunt maken?
De geïntegreerde fabrieken trokken zich dus terug naar hoekijzer. Vervolgens verbeterden mini-fabrieken hun technologie en betraden ze de hoekijzermarkt. De geïntegreerde fabrieken trokken zich opnieuw terug, ditmaal naar constructiebalken.
Bij elke stap herhaalde het patroon zich.
Mini-fabrieken verbeterden en gingen zich op de duurdere markt richten. Geïntegreerde fabrieken trokken zich terug om hun marges te beschermen. Uiteindelijk leerden mini-fabrieken plaatstaal te produceren, het kroonjuweel van de industrie.
De geïntegreerde fabrieken konden nergens meer heen. Veel fabrieken gingen volledig failliet. De overlevenden deden dit door mini-fabrieken over te nemen en hun eigen fabrieken te kannibaliseren. bedrijfsmodel.
De schijfstationindustrie
Christensen noemde harde schijven de “fruitvlieg” van innovatie. De industrie ontwikkelde zich zo snel dat je de evolutie in realtime kon volgen.
Het patroon speelde zich af over meerdere generaties.
De markt ging van 14-inch schijven naar 8-inch, vervolgens naar 5,25-inch en daarna naar 3,5-inch. Bij elke overgang werd de marktleiders werden weggevaagd.
Dit is wat er gebeurde met 8-inch schijven:
Ze hadden een lagere capaciteit en hogere kosten per megabyte dan 14-inch schijven. Mainframeklanten wezen ze zonder meer af. De specificaties waren simpelweg ontoereikend.
Maar fabrikanten van minicomputers hadden geen behoefte aan mainframecapaciteit. Voor hen waren 8-inch schijven perfect. Ze pasten in de kleinere behuizing en voldeden aan hun opslagbehoeften.
De fabrikanten van 14-inch apparaten hielden zich terughoudend. Ze wachtten tot de markt voor 8-inch apparaten “groot genoeg” zou worden om interessant te zijn.
Toen het eindelijk zover was, domineerden deelnemers zoals Shugart Associates al de markt. Zij hadden hun prestaties verbeterd terwijl de gevestigde bedrijven afwachtend waren.
Dit patroon herhaalde zich met brute precisie.
De 5,25-inch drive verdrong de 8-inch drives voor desktop-pc's. De 3,5-inch drive verdrong de 5,25-inch drives voor laptops. In elke generatie vielen de leiders.
De wrede ironie?
De gevestigde bedrijven ontwikkelden de disruptieve technologie vaak in hun laboratoria. Ze hadden daar de capaciteiten voor. Hun beste klanten wilden het gewoon nog niet.
Een herhaalbaar innovatiebeheersysteem bouwen
Breng strategie, bestuur, rollen en uitvoering met elkaar in verband via een praktisch raamwerk dat speciaal is ontworpen voor innovatieleiders.
Verstoring in 2024-2025 (drie cruciale strijdtonelen)
De theorie is niet alleen geschiedenis. Ze ontvouwt zich op dit moment in meerdere sectoren. Deze drie sectoren vertonen verstoringen in verschillende stadia.
Generatieve AI: vandaag duurzaam, morgen disruptief?
Op dit moment versterkt GenAI de giganten.
Microsoft integreert Copilot in Office 365, waardoor zijn kernproduct aantrekkelijker wordt voor zakelijke klanten. Google zet AI in om zoek- en werkruimtetools te verbeteren.
Dit is klassiek. innovatie ondersteunen.
De technologie maakt bestaande producten beter voor high-end klanten. Het trainen van grensverleggende modellen kost miljarden en vereist enorme rekenclusters. Alleen gevestigde bedrijven kunnen zich dat veroorloven.
Maar kijk eens wat er aan de onderkant gebeurt:
Kleine taalmodellen en open-source alternatieven worden snel beter. Ze draaien op lokale apparaten met nul marginale kosten. Ze zijn “goed genoeg” voor veel taken.
De echte verstoring richt zich op professionele dienstverlening.
Adviesbureaus, advocatenkantoren en accountantskantoren opereren allemaal als “oplossingswinkels”. U betaalt hoge kosten voor deskundige diagnoses en probleemoplossingen.
Wat als AI een voldoende goed antwoord kan geven voor 1% van de kosten?
Een kleine ondernemer heeft geen Big Four-accountantskantoor nodig. Ze hebben behoefte aan correct ingevulde belastingformulieren. Als een AI-agent dat kan doen, het verstoort het hele bedrijfsmodel.
Het patroon begint zich af te tekenen. Dure experts aan de top. Goedkope AI-alternatieven aan de onderkant. De vraag is of die alternatieven snel genoeg verbeteren om naar een hoger marktsegment door te stoten.
Elektrische voertuigen: Tesla versus BYD (een studie in contrasten)
Tesla heeft een revolutie teweeggebracht in de auto-industrie. Maar volgens het model van Christensen is het geen disruptieve innovator. Het is een ondersteunende innovator.
Tesla kwam op de markt in het hogere segment.
De Roadster kostte bij de lancering in 2008 $98.950. De Model S kostte bij de introductie in 2012 $57.400 (of $49.900 na aftrek van federale belastingvoordelen).
Dit waren premiumproducten met superieure prestaties, zoals een snellere acceleratie en een groter bereik dan vergelijkbare luxeauto's.
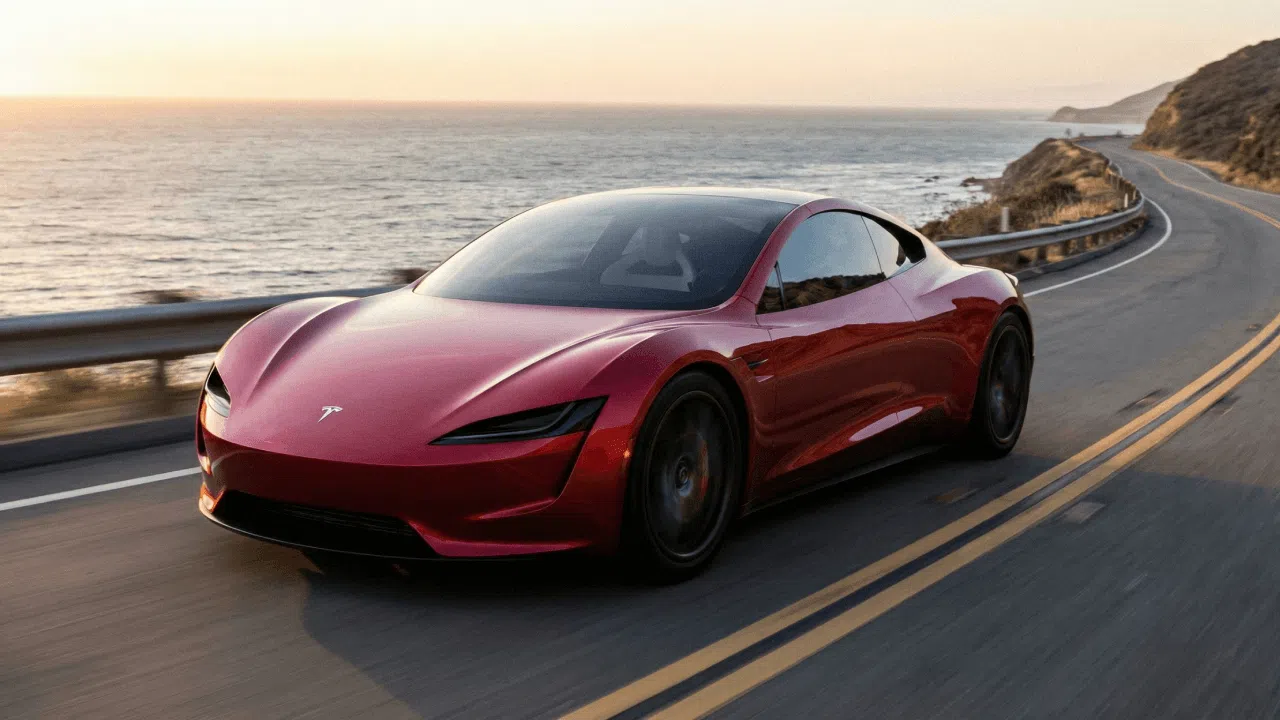
Gevestigde merken als Porsche en Mercedes waren zeer gemotiveerd om te reageren.
Ze brachten de Taycan en EQS op de markt om te kunnen concurreren. Dit is wat er gebeurt bij duurzame innovatie. De strijd is hevig omdat de marges belangrijk zijn.
BYD koos echter voor een andere aanpak. Het bedrijf begon met goedkope elektrische voertuigen die gericht waren op de Chinese binnenlandse massamarkt, die door westerse autofabrikanten grotendeels werd genegeerd.
De voertuigen waren goedkoop en goed genoeg voor woon-werkverkeer in de stad. Maar het voordeel van BYD gaat verder dan alleen lage prijzen.
Het bedrijf realiseerde een drastische kostenbesparing door verticale integratie, waarbij alles werd gecontroleerd, van accu's en motoren tot halfgeleiders en de eindassemblage.
Hierdoor konden ze hun concurrenten onderbieden door 20-30% met behoud van kwaliteit.
Hier is de strategische vergelijking:
| Factor | Tesla-strategie | BYD-strategie |
|---|---|---|
| Toegangspunt | High-end luxemarkt | Lage prijsklasse voor de massamarkt |
| Beginprijs | $100.000+ premie | $10.000-15.000 economie |
| Prestaties ten opzichte van gevestigde bedrijven | Superieur (versnelling, technologie) | “Goed genoeg” (bereik, functies) |
| Reactie van de zittende partij | Agressieve concurrentie | Terugtrekken uit segment |
| Classificatie van verstoringen | Innovatie ondersteunen | Ontwrichtende innovatie |
Westerse autofabrikanten laten kleine auto's nu helemaal links liggen.
Ford en GM hebben hun compacte modellen geschrapt om zich te concentreren op vrachtwagens en SUV's met hoge marges. Ze laten de massamarkt vrijwillig over aan BYD en andere Chinese fabrikanten.
Het is weer hetzelfde patroon als bij de mini-staalfabrieken. De gevestigde bedrijven vluchten naar het hogere segment om hun marges te beschermen. De disruptors verbeteren zich en volgen hen op.
Uiteindelijk is er geen plek meer om je terug te trekken.
Het concurrentievoordeel van BYD is echter evenzeer te danken aan verticale integratie en productie-efficiëntie als aan pure disruptieve innovatie in het lagere segment.
Dit maakt hen een formidabele concurrent zelfs als ze zich op de luxemarkt begeven.
Gezondheidszorg: de onafgemaakte revolutie
Gezondheidszorg moet de grootste verstoringsverhaal van het decennium. De economie schreeuwt om verandering. Maar de vooruitgang verloopt traag omdat regelgeving de gevestigde bedrijven beschermt.
Het patroon is duidelijk. De zorg moet verschuiven van dure ziekenhuizen naar goedkopere instellingen.
Retailklinieken bij CVS en Walmart kunnen routinematige diagnoses stellen voor een fractie van de ziekenhuiskosten. Thuiszorgmodellen bieden zorg in de huiskamer in plaats van op de spoedeisende hulp.
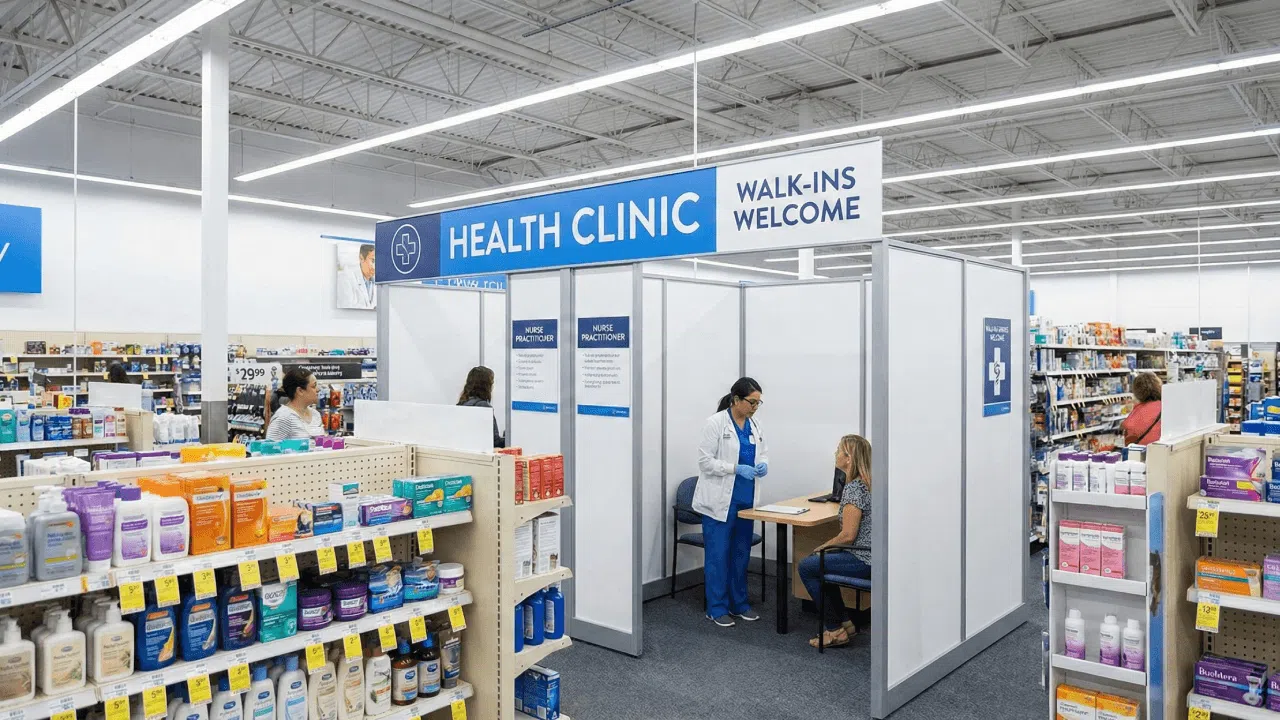
Startups proberen het draaiboek uit te voeren.
Curai gebruikt AI om de eerstelijnszorg via chat te verbeteren.
Het AI-systeem (dat het bedrijfsrapport heeft ~90% diagnostische nauwkeurigheid) helpt bevoegde clinici, waardoor één zorgverlener veel meer patiënten kan behandelen dan in de traditionele praktijk mogelijk is.
Patiënten betalen ongeveer $29/maand voor onbeperkte tekstgebaseerde consultaties met menselijke artsen, ondersteund door AI.
TytoCare levert door de FDA goedgekeurde diagnostische apparaten voor thuisgebruik (waaronder otoscopen, stethoscopen en thermometers) die onderzoeksgegevens verzamelen voor interpretatie op afstand door clinici.
In plaats van artsen te vervangen, breiden de apparaten het klinische bereik uit naar huizen, scholen en achtergestelde omgevingen.
De barrière is regelgeving.
Licentiewetten verhinderen verpleegkundigen om taken uit te voeren waarvoor zij gekwalificeerd zijn. AI kan geen diagnoses stellen, zelfs niet wanneer deze nauwkeuriger zijn dan die van mensen.
Maar deze regels beschermen het gevestigde artsengilde.
Disruptietheorie voorspelt dat technologie deze barrières uiteindelijk zal overwinnen. Wanneer het kostenverschil te groot wordt, eist de samenleving verandering.
De gezondheidszorg nadert dat breekpunt.
Het zes vragenkader voor praktische implicaties
Hoe weet je nu of je met disruptieve veranderingen te maken hebt? Christensen heeft een diagnostisch kader. Zes vragen die onthullen waar je echt mee te maken hebt.
Stel deze vragen over elke innovatie of concurrent:
- Is het gericht op niet-consumenten of op klanten die te veel bediend worden? Als het zich richt op uw belangrijkste klanten met een beter product, is dat duurzame innovatie. Verwacht een strijd die u misschien kunt winnen.
- Is het in eerste instantie “niet zo goed” als bestaande oplossingen? Echte disruptie begint inferieur volgens traditionele maatstaven. Als het meteen beter is, is het niet disruptief.
- Is het eenvoudiger, handiger of goedkoper? Dit zijn de factoren die voor verstoring zorgen. Lagere kosten met voldoende prestaties is het klassieke patroon.
- Is er technologie die verbetering in de loop van de tijd mogelijk maakt? De disruptor heeft een pad nodig om zich naar het hogere segment te begeven. Zonder verbeterpotentieel blijft het een nicheproduct.
- Heeft het een goedkoop bedrijfsmodel? Kan het winst maken tegen prijzen die u niet kunt evenaren? Zo niet, dan kunt u concurreren op kosten en winnen.
- Zijn de gevestigde bedrijven gemotiveerd om dit te negeren? Dit is de sleutel. Als de marges aantrekkelijk lijken, vecht je terug. Als ze onaantrekkelijk lijken, trek je je terug, en dan ontstaat er verstoring.
Als u op de meeste van deze vragen ja antwoordt, Er komt een verstoring aan.. De tijdlijn kan jaren of decennia beslaan. Maar het traject ligt vast.
Het raamwerk werkt ook voor de aanval.
Als je een industrie wilt ontwrichten, laten deze vragen zien of je strategie in het patroon past. Als dat niet het geval is, ben je een langdurige strijd aangaan met beter gefinancierde concurrenten.
Omgaan met het disruptieve dilemma
Succes creëert de voorwaarden voor mislukking. Juist de dingen die je groot maken, zoals luisteren naar klanten en focussen op marges, worden de ketenen die je tegenhouden.
Disruptie begrijpen is één ding. Beheer van uw innovatieportfolio erop reageren is iets anders.
Accept Mission helpt u om low-end bedreigingen vroegtijdig te signaleren, te beoordelen welke ideeën middelen verdienen en snel genoeg te handelen om te verstoren of te verdedigen.
Het platform structureert uw innovatieproces, zodat u potentiële verstoringen kunt identificeren en ideeën van concept naar uitvoering kunt brengen voordat concurrenten dat doen.
Zo ondersteunt Accept Mission uw disruptieve strategie:
- Gerichte innovatiecampagnes lanceren kansen in het lagere segment en nieuwe marktposities te signaleren voordat ze een bedreiging vormen
- Gebruik AI-gestuurde scores om te evalueren welke ideeën passen bij het disruptieve patroon versus het ondersteunen van verbeteringen
- Bouw innovatiefunnels met fase-poorten die verkennende projecten scheiden van optimalisatie van de kernactiviteiten
- De gezondheid van de portefeuille bijhouden met realtime dashboards die uw mix van ondersteunende en disruptieve initiatieven weergeven
- Maak cross-functionele samenwerking mogelijk zodat teams baanbrekende ideeën kunnen ontwikkelen zonder bureaucratische wrijving
- Meet ROI en strategische geschiktheid ervoor zorgen dat disruptieve projecten middelen krijgen, zelfs als de marges in eerste instantie onaantrekkelijk lijken
Het platform biedt inzicht in uw volledige innovatie pijplijn.
Je kunt zien waar ideeën vastlopen, welke ideeën zich naar een hoger marktsegment verplaatsen en of je voldoende investeert in potentiële disruptors.
Het belangrijkste is dat Accept Mission je helpt om op het juiste moment de juiste vragen te stellen.
Is dit idee gericht op klanten die te veel bediend worden of op niet-consumenten? Kan het in de loop van de tijd verbeterd worden? Zullen gevestigde bedrijven het negeren?
Het raamwerk met zes vragen wordt bruikbaar wanneer het wordt geïntegreerd in uw innovatieproces.
Boek vandaag nog een demo met Accept Mission en zie hoe toonaangevende organisaties de inzichten van Christensen omzetten in concurrentievoordeel.





 English
 Dutch
 Portuguese
 Spanish
 French
 German
 Arabic