
Innovation disruptive : retour sur la théorie de Christensen et sa pertinence aujourd'hui13 lecture minimale

Voici une question qui empêche les chefs d'entreprise de dormir la nuit. Pourquoi des entreprises bien gérées échouent-elles même lorsqu'elles font tout correctement ?
Clayton Christensen a posé cette même question au milieu des années 1990.
Ses recherches sur le secteur des disques durs ont révélé quelque chose de choquant. Les entreprises ne faisaient pas faillite à cause de mauvaises décisions ou d'une gestion laxiste.
Ils échouaient parce qu'ils écoutaient trop attentivement leurs meilleurs clients. Ils ont investi massivement dans ce que ces clients voulaient. Et cela a créé un angle mort qui les a tués.
En 2025, la théorie de Christensen est plus pertinente que jamais. Les constructeurs chinois de véhicules électriques comme BYD grignotent des parts de marché tandis que les constructeurs occidentaux battent en retraite.
L'IA générative menace de bouleverser les services de conseil et les services professionnels. Les coûts des soins de santé montent en flèche tandis que de meilleures alternatives restent marginalisées.
Le schéma est toujours le même. Les leaders du marché s'effondrent non pas malgré leur succès, mais parce que de cela.
Ce que signifie réellement la disruption
La plupart des gens utilisent le terme “ disruption ” à tort. Ils pensent qu'il désigne tout changement majeur ou toute nouvelle start-up en vogue. Ce n'est pas le cas.
Perturbation est un processus spécifique. Il suit un trajectoire prévisible que Christensen a cartographié avec précision.
Innovation durable ou disruptive ?
La théorie commence par une distinction cruciale. Il existe deux types d'innovation, qui obéissent à des règles complètement différentes.
Innovations durables améliorer les produits existants pour les clients actuels.
Pensez à l'iPhone 15 par rapport à l'iPhone 14. Ou à un processeur plus rapide dans votre ordinateur portable.
Ces améliorations progressent selon des axes qui les clients traditionnels apprécient déjà comme la vitesse, la puissance et la résolution.
Les titulaires remportent presque toujours ces batailles.
Leurs processus sont conçus pour offrir les meilleures performances à leurs meilleurs clients. Ils disposent des ressources et de la motivation nécessaires pour se battre avec acharnement.
Innovations perturbatrices sembler faible au premier abord.
Ils sont moins performants selon les critères traditionnels. Un disque dur de 5,25 pouces offrait moins d'espace de stockage qu'un disque de 14 pouces. L'acier produit dans les mini-aciéries était de moins bonne qualité que celui produit dans les hauts fourneaux.
Mais ils proposer quelque chose de différent.
Ils sont moins chers, plus simples ou plus pratiques. Ils plaisent aux clients qui sont servis à l'excès par les offres actuelles ou aux personnes qui n'avaient pas accès au produit auparavant.
Voici comment ils se comparent :
| Dimension | Soutenir l'innovation | L'innovation de rupture |
|---|---|---|
| Cible principale | Clients haut de gamme existants | Clients surdesservis ou non-consommateurs |
| Performance initiale | Supérieur ou équivalent | Inférieur selon les indicateurs traditionnels |
| Prix | Premium ou comparable | Nettement inférieur |
| Motivation des titulaires | Élevé (marges de défense) | Faible (segment peu attractif) |
| Résultats | Les candidats sortants remportent généralement les élections. | Les titulaires perdent généralement |
La différence ne réside pas dans la technologie. Elle réside dans la trajectoire du marché et l'adéquation du modèle économique.
Les deux voies de la disruption
La disruption pénètre les marchés par deux portes. Savoir laquelle est importante pour prédire ce qui va se passer ensuite.
Perturbation bas de gamme cible les clients qui sont trop servis.
Ils utilisent le produit, mais n'ont pas besoin de toutes ses fonctionnalités. Ils ne sont pas prêts à payer plus cher pour des améliorations qui ne leur sont pas utiles. Un perturbateur arrive alors avec un produit “ suffisamment bon ” à un coût bien inférieur.
Le titulaire constate une érosion de ses marges et quitte volontairement ce segment. Il se réfugie dans le haut de gamme pour protéger ses profits. Ce retrait se poursuit. jusqu'à ce qu'ils n'aient plus d'endroits où se cacher.
Perturbation du nouveau marché cible les non-consommateurs.
Il s'agit de personnes qui, auparavant, n'avaient ni les moyens financiers ni les compétences nécessaires pour utiliser le produit. Le produit disruptif ne rivalise avec rien du tout.
Lorsque votre alternative est nulle, même une performance inférieure est préférable.
Les ordinateurs personnels ont ainsi bouleversé le marché des ordinateurs centraux. Ils étaient médiocres par rapport aux normes des ordinateurs centraux, mais parfaits pour les particuliers qui n'avaient pas accès à un ordinateur.
Les deux voies fonctionnent parce que les titulaires sont motivés à ignorez-les.
Les marges semblent peu attractives. Les clients semblent peu importants. Ils se concentrent donc ailleurs. alors que le perturbateur gagne en puissance.
Cas classiques : le modèle en action
La théorie, c'est bien. La vraie histoire est meilleure. Ces deux cas illustrent avec une brutalité saisissante le schéma de perturbation.
Mini-aciéries
L'industrie sidérurgique offre l'exemple le plus flagrant de disruption dans le bas de gamme. Les aciéries intégrées utilisaient des hauts fourneaux pour produire de l'acier à partir de minerai de fer. Il s'agissait d'opérations gigantesques et à forte intensité capitalistique.
Les mini-aciéries utilisaient des fours à arc électrique pour fondre la ferraille. Elles disposaient d'environ 20% coûts réduits que les aciéries intégrées. Mais au début, la qualité de l'acier était médiocre.
Les mini-aciéries ont commencé avec les barres d'armature, qui sont des barres de renforcement pour le béton. Il s'agissait du produit sidérurgique de la plus basse qualité et de la marge la plus faible, à environ 7% marges.
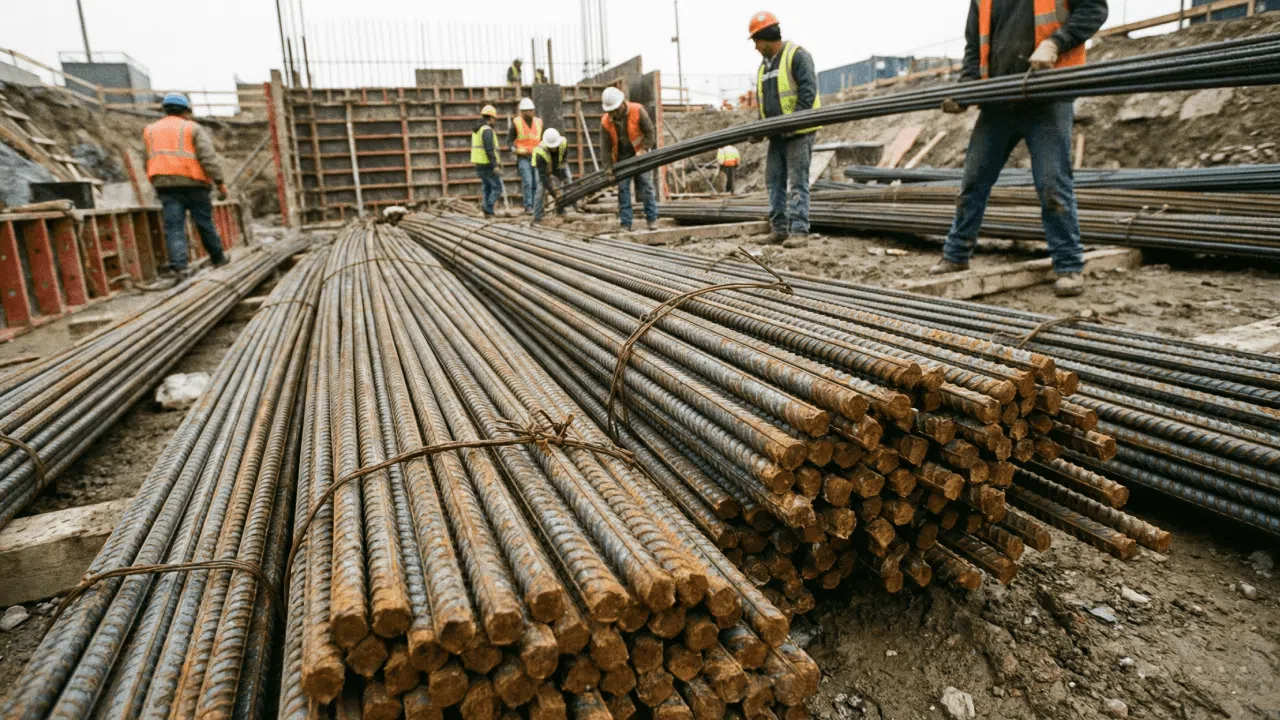
Les usines intégrées étaient heureuses de quitter ce marché. Pourquoi se battre pour les marges les plus faibles alors que vous pourriez fabriquer des cornières et d'autres produits offrant des rendements nettement supérieurs ?
Les aciéries intégrées se sont donc repliées sur les cornières. Puis les mini-aciéries ont amélioré leur technologie et se sont lancées sur le marché des cornières. Les aciéries intégrées ont de nouveau battu en retraite, cette fois-ci vers les poutres de construction.
À chaque étape, le schéma se répétait.
Les mini-aciéries se sont améliorées et ont monté en gamme. Les aciéries intégrées ont pris la fuite pour protéger leurs marges. Finalement, les mini-aciéries ont appris à fabriquer des tôles d'acier, qui constituent le fleuron de l'industrie.
Les usines intégrées n'avaient nulle part où aller. Beaucoup ont complètement disparu. Celles qui ont survécu l'ont fait en acquérant des mini-usines et en cannibalisant leurs propres installations. modèle d'affaires.
L'industrie des lecteurs de disques
Christensen a qualifié les disques durs de “ mouches à fruits ” de innovation. L'industrie évoluait si rapidement qu'on pouvait observer cette évolution en temps réel.
Ce schéma s'est répété sur plusieurs générations.
Le marché est passé des disques durs de 14 pouces à ceux de 8 pouces, puis à ceux de 5,25 pouces, puis à ceux de 3,5 pouces. À chaque transition, le les leaders du marché ont été balayés.
Voici ce qui s'est passé avec les disques durs de 8 pouces :
Ils avaient une capacité inférieure et un coût par mégaoctet supérieur à celui des disques durs de 14 pouces. Les clients des ordinateurs centraux les ont rejetés sans hésitation. Leurs spécifications étaient tout simplement inadéquates.
Mais les fabricants de mini-ordinateurs n'avaient pas besoin de la capacité des ordinateurs centraux. Pour eux, les disques durs de 8 pouces étaient parfaits. Ils s'adaptaient à leur format plus petit et répondaient à leurs besoins en matière de stockage.
Les fabricants d'ordinateurs 14 pouces ont pris leur temps. Ils ont attendu que le marché des ordinateurs 8 pouces devienne “ assez grand ” pour être intéressant.
Lorsque cela s'est finalement produit, les nouveaux entrants tels que Shugart Associates dominaient déjà le marché. Ils avaient progressé dans la courbe de performance pendant que les acteurs historiques attendaient.
Ce schéma se répétait avec une précision brutale.
Le lecteur 5,25 pouces a supplanté les lecteurs 8 pouces pour les ordinateurs de bureau. Le lecteur 3,5 pouces a supplanté les lecteurs 5,25 pouces pour les ordinateurs portables. À chaque génération, les leaders ont perdu leur place.
La cruelle ironie ?
Les acteurs en place ont souvent développé cette technologie disruptive dans leurs laboratoires. Ils en avaient les capacités. Leurs meilleurs clients n'en voulaient tout simplement pas encore.
Mettre en place un système de gestion de l'innovation reproductible
Reliez stratégie, gouvernance, rôles et mise en œuvre grâce à un cadre pratique conçu pour les responsables de l'innovation.
Perturbations en 2024-2025 (trois champs de bataille critiques)
Cette théorie n'est pas seulement historique. Elle se vérifie actuellement dans de nombreux secteurs. Ces trois secteurs connaissent des bouleversements à différents stades.
IA générative : durable aujourd'hui, disruptive demain ?
À l'heure actuelle, GenAI renforce les géants.
Microsoft intègre Copilot dans Office 365, rendant son produit phare plus attractif pour les entreprises. Google déploie l'IA pour améliorer ses outils de recherche et ses espaces de travail.
C'est un classique. pérenniser l'innovation.
La technologie rend les produits existants mieux adapté aux clients haut de gamme. La formation des modèles de pointe coûte des milliards et nécessite des clusters informatiques massifs. Seuls les acteurs historiques peuvent se le permettre.
Mais observez ce qui se passe dans le bas de gamme :
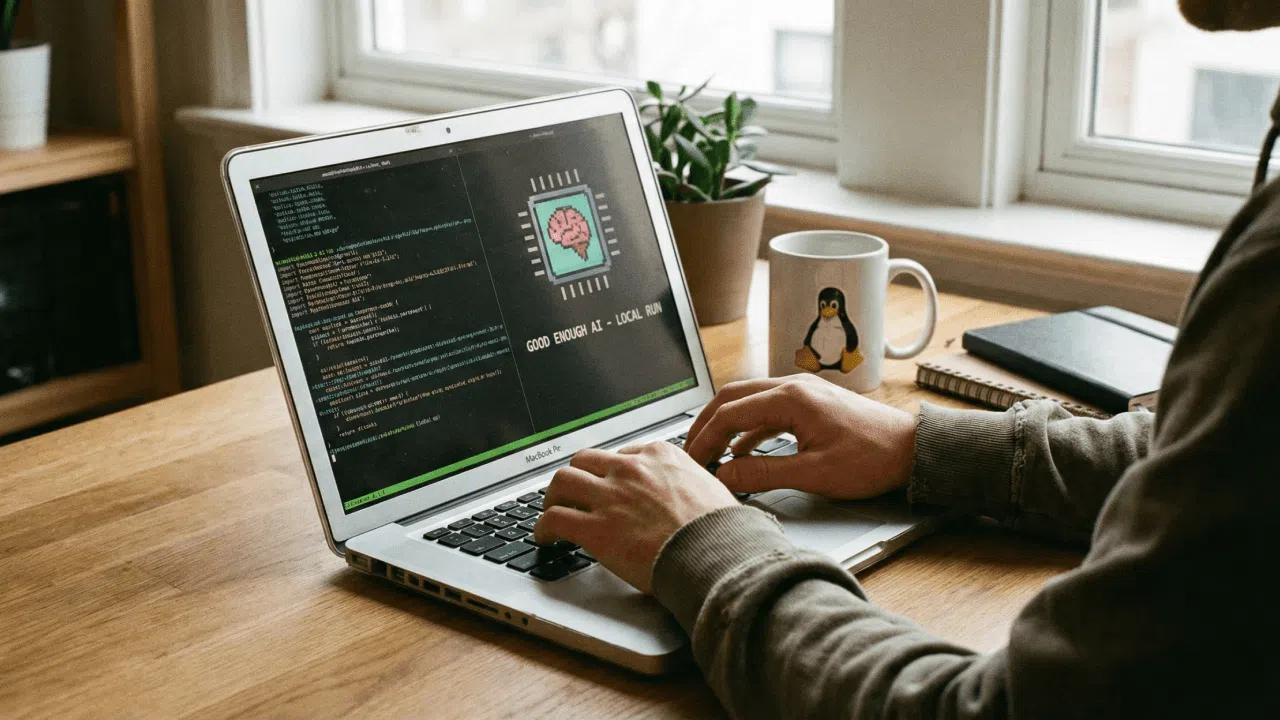
Les petits modèles linguistiques et les alternatives open source s'améliorent rapidement. Ils fonctionnent sur des appareils locaux avec coût marginal nul. Ils sont “ suffisamment bons ” pour de nombreuses tâches.
La véritable disruption vise les services professionnels.
Les cabinets de conseil, les cabinets d'avocats et les services comptables fonctionnent tous comme des “ boutiques de solutions ”. Vous payez des honoraires élevés pour bénéficier d'un diagnostic expert et d'une résolution de problèmes.
Et si l'IA pouvait fournir une réponse suffisamment satisfaisante pour 1% du coût?
Un petit entrepreneur n'a pas besoin d'un cabinet comptable du Big Four. Il a besoin que ses déclarations fiscales soient correctement remplies. Si un agent IA peut le faire, cela perturbe l'ensemble du modèle économique.
La tendance se dessine. Des experts coûteux au sommet. Des alternatives IA bon marché à la base. La question est de savoir si ces alternatives s'améliorent suffisamment rapidement pour monter en gamme.
Véhicules électriques : Tesla contre BYD (une étude comparative)
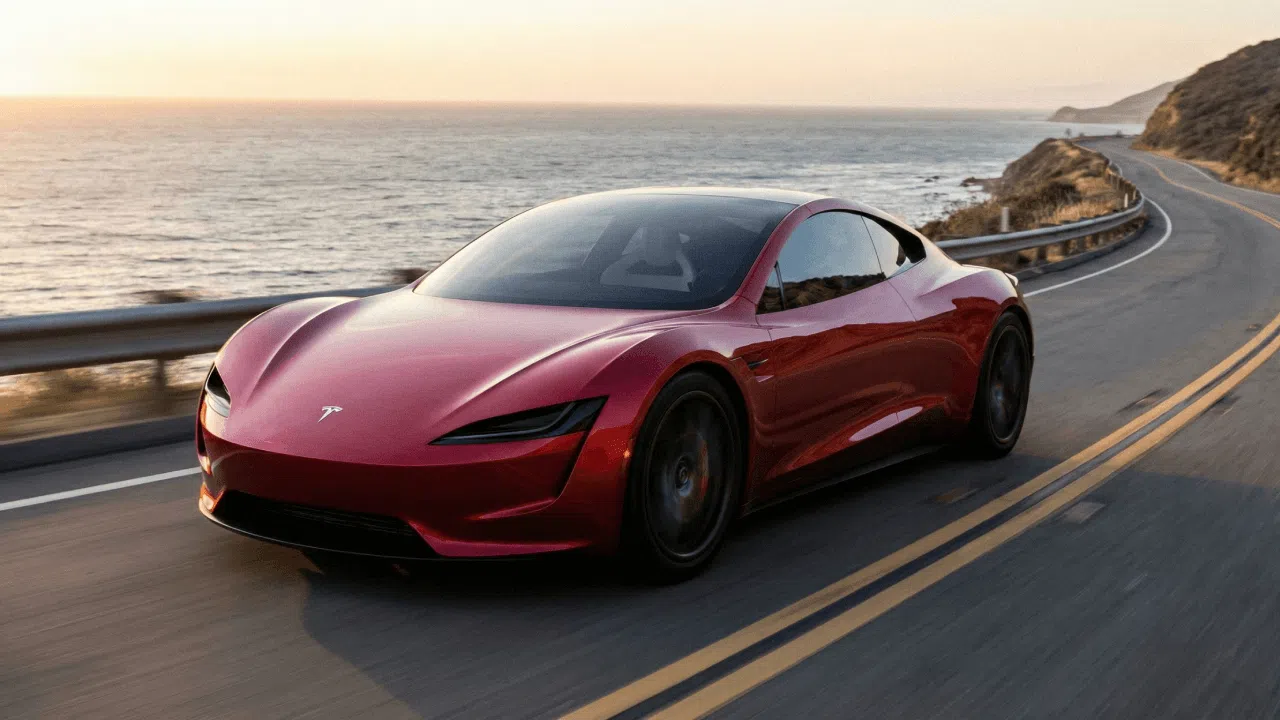
Tesla a révolutionné l'industrie automobile. Mais ce n'est pas un perturbateur dans le cadre théorique de Christensen. C'est un innovateur durable.
Tesla s'est positionné dans le haut de gamme.
Le Roadster était proposé à partir de $98 950 $ lors de son lancement en 2008. Le Model S était proposé à partir de $57 400 $ lors de son lancement en 2012 (ou $49 900 $ après déduction des crédits d'impôt fédéraux).
Il s'agissait de produits haut de gamme offrant des performances supérieures, telles qu'une accélération plus rapide et une autonomie plus longue que les voitures de luxe comparables.
Les constructeurs établis tels que Porsche et Mercedes étaient très motivés pour réagir.
Ils ont lancé les modèles Taycan et EQS pour rivaliser. C'est ce qui se passe avec l'innovation durable. La concurrence est féroce, car les marges sont importantes.
BYD a suivi une voie différente. Elle a commencé par proposer des véhicules électriques à bas prix destinés au marché de masse chinois, largement ignoré par les constructeurs automobiles occidentaux.
Les véhicules étaient bon marché et suffisamment performants pour les trajets urbains. Mais l'avantage de BYD ne se limite pas à ses prix bas.
L'entreprise a réalisé des réductions de coûts spectaculaires grâce à l'intégration verticale, en contrôlant tout, des batteries et moteurs aux semi-conducteurs et à l'assemblage final.
Cela leur a permis de proposer des prix inférieurs à ceux de leurs concurrents. 20-30% tout en maintenant la qualité.
Voici la comparaison stratégique :
| Facteur | Stratégie Tesla | Stratégie BYD |
|---|---|---|
| Point d'entrée | Marché du luxe haut de gamme | Marché de masse bas de gamme |
| Prix initial | $100 000+ prime | $10 000-15 000 économie |
| Performance par rapport aux opérateurs historiques | Supérieur (accélération, technologie) | “ Assez bon ” (gamme, fonctionnalités) |
| Réponse du titulaire | Concurrence acharnée | Retrait du segment |
| Classification des perturbations | Soutenir l'innovation | Innovation de rupture |
Les constructeurs automobiles occidentaux abandonnent désormais complètement les petites voitures.
Ford et GM ont abandonné leurs modèles compacts pour se concentrer sur les camions et les SUV à forte marge bénéficiaire. Ils cèdent volontairement le marché de masse à BYD et à d'autres constructeurs chinois.
C'est le même scénario qui se répète dans le secteur des mini-aciéries. Les acteurs historiques se réfugient dans le haut de gamme pour protéger leurs marges. Les nouveaux venus s'améliorent et les suivent.
Finalement, il n'y a plus nulle part où se réfugier.
Cependant, l'avantage concurrentiel de BYD provient autant de son intégration verticale et de son efficacité de fabrication que de sa simple disruption dans le segment bas de gamme.
Cela fait d'eux un redoutable concurrent même s'ils montent en gamme.
Santé : la révolution inachevée
Les soins de santé devraient être le histoire de perturbation majeure de la décennie. L'économie réclame à grands cris un changement. Mais les progrès sont lents, car la réglementation protège les opérateurs historiques.
La tendance est claire. Les soins doivent passer des hôpitaux coûteux à environnements à moindre coût.
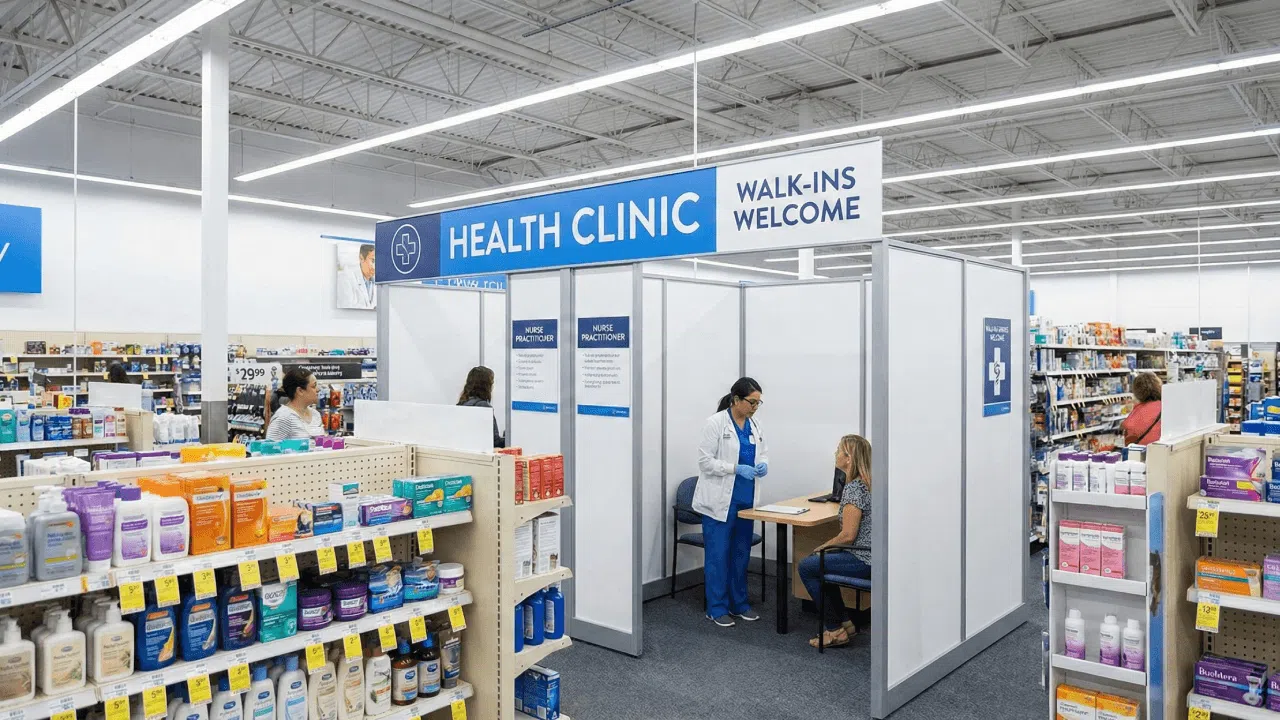
Les cliniques de détail chez CVS et Walmart peuvent effectuer des diagnostics de routine pour une fraction du coût hospitalier. Les modèles de soins à domicile dispensent des soins dans les salons plutôt que dans les salles d'urgence.
Les start-ups tentent de mettre en œuvre la stratégie.
Curai utilise l'IA pour améliorer la prestation des soins primaires via le chat.
Le système d'IA (qui les rapports de la société a ~90% précision diagnostique) aide les cliniciens agréés, permettant à un prestataire de gérer beaucoup plus de patients que ne le permet la pratique traditionnelle.
Les patients paient environ $29/mois pour des consultations illimitées par SMS avec des médecins humains assistés par l'IA.
TytoCare fournit des appareils de diagnostic homologués par la FDA pour un usage domestique (notamment des otoscopes, des stéthoscopes et des thermomètres) qui collectent des données d'examen pour une interprétation à distance par des cliniciens.
Plutôt que de remplacer les médecins, ces appareils étendent la portée clinique aux domiciles, aux écoles et aux milieux défavorisés.
La barrière, c'est la réglementation.
Les lois sur les licences empêchent les infirmières praticiennes d'effectuer des tâches qu'elles sont capables d'accomplir. L'IA ne peut pas établir de diagnostic, même lorsqu'elle est plus précise que les humains.
Mais ces règles protègent la corporation des médecins en place.
Théorie de la disruption prédit que la technologie finira par surmonter ces obstacles. Lorsque la différence de coût devient trop importante, la société exige un changement.
Le secteur de la santé approche ce point de rupture.
Le cadre en six questions pour les implications pratiques
Alors, comment savoir si vous êtes confronté à une disruption ? Christensen a créé un cadre de diagnostic. Six questions qui révèlent ce à quoi vous êtes réellement confronté.
Posez ces questions à propos de toute innovation ou concurrent :
- Cible-t-il les non-consommateurs ou les clients surdesservis ? Si elle cible vos clients principaux avec un produit amélioré, il s'agit d'une innovation durable. Attendez-vous à une lutte que vous pourriez remporter.
- Est-ce qu'il est initialement “ moins bon ” que les solutions existantes ? Une véritable disruption commence par être inférieure selon les critères traditionnels. Si elle est immédiatement meilleure, elle n'est pas disruptive.
- Est-ce plus simple, plus pratique ou plus abordable ? Ce sont là les vecteurs de perturbation. Un coût réduit associé à des performances adéquates, tel est le schéma classique.
- Existe-t-il une technologie permettant une amélioration au fil du temps ? Le perturbateur a besoin d'une voie pour monter en gamme. Sans potentiel d'amélioration, il reste confiné à un créneau.
- Son modèle économique est-il peu coûteux ? Peut-il être rentable à des prix que vous ne pouvez pas égaler ? Si ce n'est pas le cas, vous pouvez rivaliser sur les coûts et gagner.
- Les titulaires sont-ils incités à l'ignorer ? C'est la clé. Si les marges semblent intéressantes, vous riposterez. Si elles semblent peu attrayantes, vous battrez en retraite, et c'est là que la disruption se produira.
Si vous répondez oui à la plupart de ces questions, le bouleversement approche. Le calendrier peut s'étendre sur plusieurs années, voire plusieurs décennies. Mais la trajectoire est tracée.
Ce cadre fonctionne également pour l'attaque.
Si vous essayez de bouleverser un secteur, ces questions vous permettront de déterminer si votre stratégie correspond au modèle. Si ce n'est pas le cas, vous êtes se lancer dans un combat soutenu avec des concurrents disposant de meilleures ressources.
Naviguer dans le dilemme de la disruption
Le succès engendre les conditions de l'échec. Les qualités mêmes qui font votre force, comme l'écoute des clients et l'attention portée aux marges, deviennent les chaînes qui vous entravent.
Comprendre la disruption est une chose. Gérer votre portefeuille d'innovations y répondre en est une autre.
Accept Mission vous aide à détecter rapidement les menaces mineures, à évaluer les idées qui méritent d'être développées et à agir assez rapidement pour perturber ou défendre.
La plateforme structure votre processus d'innovation afin que vous puissiez identifier les perturbations potentielles et passer du concept à la mise en œuvre avant vos concurrents.
Voici comment Accept Mission soutient votre stratégie de disruption :
- Lancer des campagnes d'innovation ciblées repérer les opportunités bas de gamme et les nouveaux marchés avant qu'ils ne deviennent des menaces
- Utilisez un système de notation basé sur l'IA évaluer quelles idées correspondent au modèle disruptif par opposition aux améliorations durables
- Construire des entonnoirs d'innovation avec des étapes qui séparent les projets exploratoires de l'optimisation des activités principales
- Suivre la santé du portefeuille avec des tableaux de bord en temps réel affichant votre combinaison d'initiatives durables et disruptives
- Faciliter la collaboration entre les services afin que les équipes puissent développer des idées disruptives sans friction bureaucratique
- Mesurer le retour sur investissement et l'adéquation stratégique veiller à ce que les projets disruptifs obtiennent les ressources nécessaires, même lorsque les marges semblent peu attractives au départ
La plateforme offre une visibilité sur l'ensemble de votre pipeline d'innovation.
Vous pouvez voir où les idées sont bloquées, lesquelles montent en gamme et si vous investissez suffisamment dans les perturbateurs potentiels.
Plus important encore, Accept Mission vous aide à poser les bonnes questions au bon moment.
Cette idée vise-t-elle les clients sur-desservis ou les non-consommateurs ? Peut-elle s'améliorer avec le temps ? Les acteurs historiques vont-ils l'ignorer ?
Le cadre en six questions devient applicable lorsqu'il est intégré à votre processus d'innovation.
Réservez une démonstration avec Accept Mission dès aujourd'hui et découvrez comment les grandes entreprises transforment les idées de Christensen en avantage concurrentiel.






 English
 Dutch
 Portuguese
 Spanish
 French
 German
 Arabic
