
Cómo distribuir su presupuesto para innovación entre una cartera de proyectos diversa13 lectura mínima

Su equipo directivo dice que quiere una innovación transformadora. Luego aprueban el presupuesto utilizando métricas que solo favorecen mejoras seguras e incrementales.
Esta es la “brecha de ambición”.” Es la principal razón por la que los presupuestos de innovación fracasan antes de que se gaste un solo dólar.
Los ejecutivos exigen nuevos y audaces motores de crecimiento al tiempo que imponen procesos de planificación financiera diseñados para proyectos predecibles y de bajo riesgo.
Esta es la realidad: la presupuestación tradicional se basa en previsiones precisas. La innovación, especialmente la de tipo disruptivo, es fundamentalmente incierto.
Cuando se obliga a un proyecto de transformación en fase inicial a competir por la financiación con una mejora probada de un producto básico utilizando los mismos cálculos de rentabilidad, el proyecto básico gana siempre.
Múltiples estudios demuestran La permanencia de las empresas en el S&P 500 ha caído bruscamente, lo que a menudo se cita como ~61 años en 1958 y bajo ~20 años en las últimas décadas, dependiendo de la metodología.
Las empresas que no pueden asignar estratégicamente los presupuestos de innovación no sólo obtienen peores resultados. Desaparecen.
Pasar de los presupuestos anuales a la financiación por contadores
El mayor problema estructural de los presupuestos de innovación es cómo se libera el dinero. Las asignaciones anuales crean incentivos perversos que premian el gasto en detrimento del aprendizaje.
Por qué la “financiación anual de derechos” acaba con la innovación
La presupuestación anual tradicional destruye los incentivos a la innovación.
Así es como suele funcionar: a un equipo de proyecto le aprueban $1 millones para el año fiscal. Su verdadero incentivo es gastar exactamente $1 millones para que puedan volver a solicitarlo el año que viene.
Se centran en ejecución (construcción del producto) en lugar de validación (verificando si alguien quiere el producto).
Si en el tercer mes descubren que la idea es fundamentalmente defectuosa, rara vez devuelven el dinero restante. En su lugar, pivotan sin cesar o construyen un “producto ”zombi sólo para justificar el gasto.
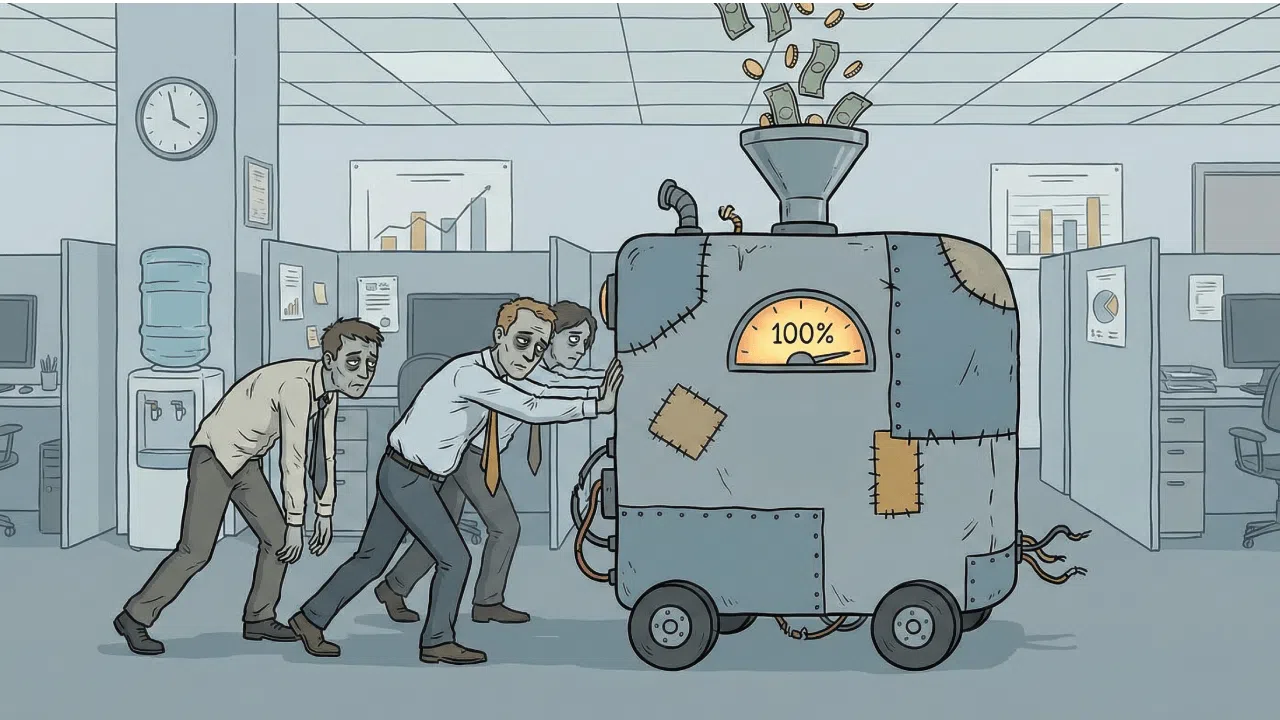
Esto crea proyectos zombis. Son iniciativas que avanzan arrastrando los pies, consumiendo recursos, a pesar de no tener un camino realista hacia el éxito. No están muertas ni vivas.
Simplemente agotan tu presupuesto año tras año porque “ya hemos invertido mucho”.”
La estructura de incentivos es al revés.
La supervivencia del proyecto es más importante que búsqueda de la verdad. Los equipos aprenden a ocultar los problemas, fabricar previsiones optimistas y evitar la difícil conversación sobre el cierre.
El modelo de capital riesgo para la innovación empresarial
La financiación con contadores soluciona este problema.
En lugar de liberar dinero en función de periodos de tiempo (ejercicio fiscal 2025), se libera basado en etapas de validación. Estás aplicando la lógica del capital riesgo a innovación interna.
El planteamiento refleja el modo en que las sociedades de capital riesgo invierten en las nuevas empresas.
No extienden un gran cheque. Escriben pequeños cheques a probar hipótesis, y sólo después de ver pruebas de que la idea funciona, se hacen mayores comprobaciones.
He aquí cómo estructurarlo* para la innovación empresarial:
Fase semilla (descubrimiento): Publique $10.000 a $25.000 de cuatro a ocho semanas.
El objetivo es validar que el problema realmente existe y que los clientes se preocupan por resolverlo. El equipo realiza entrevistas y encuestas.
Todavía no construyen nada. El producto final es pruebas de dolor del cliente.
Serie A (Validación): Publique $50.000 a $100.000 para probar su solución.
El equipo construye un prototipo o producto mínimo viable. El producto final es la prueba de que su solución resuelve realmente el problema (pedidos anticipados, uso piloto, cartas de intenciones).
Estás demostrando ajuste de la propuesta de valor.
Serie B (Aceleración): Publique $500.000 o más escalar lo que se ha demostrado.
El resultado incluye la economía unitaria, los datos de retención y el análisis del coste de adquisición del cliente frente al valor de por vida. Estás pasando de la validación al crecimiento.
Los beneficios son enormes. Nunca se apuesta $1 millón en una idea no probada.
Sólo tienes que apostar $25.000 para saber si merece la pena apostar más. El dinero de los proyectos semilla fallidos se recicla inmediatamente en nuevas ideas en lugar de quedar bloqueado durante un año.
El el cambio psicológico importa tanto como el financiero. Los equipos se centran en aprender en lugar de gastar. Su trabajo es reunir pruebas, no proteger la supervivencia de su proyecto.
*Gamas de ejemplo (ajústelas a su economía): Presupuestos de descubrimiento en el decenas de miles, validación en el seis cifras, y financiación a escala en el de seis a siete cifras tras pruebas contundentes.
El proceso de decisión por etapas
La financiación medida requiere puntos de decisión estructurados. Una “puerta” es una reunión en la que su comité directivo decide el destino de cada proyecto.
Pueden elegir cuatro opciones:
- Vaya a (pasar a la siguiente fase)
- Matar (detener el proyecto y recoger lecciones)
- Reciclar (volver a la etapa anterior para más validación)
- Mantenga (viable pero en pausa debido a las limitaciones de la cartera)
Cada puerta tiene unos criterios específicos:
| Puerta | Pregunta clave | Métrica típica | Financiación liberada | Responsable de la toma de decisiones |
|---|---|---|---|---|
| Puerta 1: Pantalla de ideas | ¿Se ajusta a nuestra estrategia? | Puntuación del ajuste estratégico | Tiempo de trabajo (15%) | Gestor de innovación |
| Puerta 2: Encaje del problema | ¿Se preocupan realmente los clientes por este problema? | Entrevista, puntuaciones de intensidad del dolor | Capital semilla ($25k) | Consejo de innovación |
| Puerta 3: Ajuste de la solución | ¿Los clientes utilizarán o pagarán por nuestra solución? | Datos de uso de MVP, pedidos anticipados | Capital de validación ($100k) | Comité de dirección |
| Puerta 4: adecuación al mercado | ¿Podemos ampliarlo de forma rentable? | CAC, LTV, índices de retención | Capital de ampliación ($500k+) | Comité Ejecutivo |
El proceso garantiza que los recursos se desvíen de los proyectos de bajo rendimiento hacia los que son realmente prometedores.
Se ha comprobado que los procesos de decisión por etapas bien aplicados reducen el tiempo de ciclo/tiempo de comercialización en 1.000 millones de euros. alrededor de 30% en algunos programas y estudios.
Acaban antes con las malas ideas y duplican antes las buenas. La clave es hacer que las puertas puntos de decisión reales.
Si todos los proyectos pasan todas las puertas, no hay puertas. Lo que hay son teatro. Establezca de antemano criterios de eliminación claros para que los equipos sepan exactamente qué pruebas necesitan para avanzar.
Establecer una gobernanza eficaz de la innovación
La asignación presupuestaria no funciona sin la estructura de toma de decisiones adecuada. Se necesita un órgano especializado con autoridad real para gestionar la cartera y tomar las decisiones difíciles.
El Comité Director de Innovación
La asignación de un presupuesto de innovación requiere un órgano de gobernanza específico.
Su comité ejecutivo actual no puede hacer este trabajo. Su mentalidad está preparada para la ejecución y la previsibilidad, no para la exploración y la incertidumbre.
El Comité Director de Innovación actúa como su capitalista de riesgo interno.
Gestionan la cartera, no los proyectos individuales. El objetivo es el equilibrio: ¿Estamos asumiendo suficientes riesgos en H3 al tiempo que protegemos nuestro flujo de caja de H1?
La composición es muy importante. Su comité debe incluir:
- Presidente: Director de Innovación o Director de Estrategia
- Representante de Finanzas: Alto cargo de la oficina del Director Financiero
- Representante de tecnología: Director de Tecnología o alto responsable técnico
- Representante de marketing: Director General de Marketing
- Líderes de unidades de negocio: Representantes de las principales divisiones operativas
- Asesores externos: Una o dos personas ajenas al grupo que cuestionen el pensamiento colectivo y aporten nuevas perspectivas.
El comité necesita unos estatutos claros que definan su misión, autoridad y responsabilidad.
Entre sus principales responsabilidades figuran proporcionar dirección estratégica, tomar decisiones de matar o invertir en cada puerta y proteger la financiación H3 de las presiones a corto plazo.
Fundamentalmente, el ISC debe tener autoridad real para reasignar recursos. Sin poder de ejecución, se convierte en un consejo consultivo al que todos ignoran.
El orden del día de las reuniones también debe estar estructurado. Comience con un resumen de la cartera mostrando su agregado equilibrio entre riesgo y rentabilidad en los tres horizontes.
A continuación, realice revisiones de proyectos específicos que pasen por puntos de decisión. Incluya profundizaciones en iniciativas de alta prioridad. Termine con debates sobre la reasignación de recursos en función de los datos que vayan surgiendo.
Desarrollar la competencia de “matar
El mayor lastre para los presupuestos de innovación es la incapacidad de detener los proyectos. Los proyectos zombis consumen recursos simplemente porque consumieron recursos el año pasado.
Romper este ciclo es difícil pero esencial.
¿Por qué persisten los proyectos zombis? En falacia del coste hundido es la razón más común (“ya hemos gastado $2 millones, no podemos parar ahora”).
El riesgo reputacional le sigue de cerca (los jefes de proyecto temen que el fracaso perjudique sus carreras). También existe el acaparamiento de recursos, cuando las unidades de negocio se niegan a devolver personal y presupuestos a la reserva central.
Establecer una tasa de mortalidad saludable es fundamental.
En el caso de las carteras transformacionales (H3), hay que contar con elevadas tasas de fracaso. Para lanzar con éxito una empresa disruptiva, se podría empezar con 100 ideas, financiar 10 prototipos y poner en marcha tres proyectos piloto.
Si su tasa de mortalidad es 0%, su cartera no está asumiendo suficientes riesgos o su gobernanza está fallando.
Crear un “ritual de ”muerte inteligente". Cuando un equipo demuestre que una idea no es viable y la abandone antes de tiempo devolviendo el presupuesto restante, elógielo públicamente.
Celebrar el dinero que han ahorrado a la empresa. Esto desestigmatiza el fracaso y alinea los incentivos con la búsqueda de la verdad y no con la supervivencia del proyecto.
Además, defina por adelantado criterios explícitos de eliminación:
- Establezca filtros económicos (tamaño mínimo del mercado, coste máximo de adquisición de clientes).
- Establezca filtros de rendimiento (compromiso mínimo de los usuarios, tasa de abandono máxima).
- Establecer filtros de escalabilidad (viabilidad técnica, viabilidad normativa).
Cuando un proyecto alcanza estos umbrales, la decisión es automática.
Proteja sus cubos: La protección no negociable
Esta es la cruda realidad:
Los proyectos de Horizonte 3 nunca podrán competir con los de Horizonte 1 utilizando los mismos parámetros financieros. Los proyectos H1 tienen flujos de caja predecibles y modelos de negocio probados.
Los proyectos H3 no tienen ni lo uno ni lo otro. Si compiten cara a cara por la financiación, el H1 gana siempre.
La solución es cercado. Cree cubos presupuestarios separados y no fungibles antes de que evaluar los proyectos.
De este modo se garantiza que un porcentaje específico del presupuesto esté protegido para operaciones de alto riesgo, independientemente de las presiones inmediatas sobre la actividad principal.
Establezca tres cubos estratégicos con diferentes estructuras de propiedad:
- Cubo de Defensa (H1): Controlados por los jefes de las unidades de negocio. El objetivo es la eficiencia y la optimización.
- Cubo de crecimiento (H2): Controlado conjuntamente por las unidades de negocio y su equipo de innovación. El objetivo es ampliar conceptos probados.
- Explore Bucket (H3): Controlado por la Dirección General o el Director de Innovación. Su objetivo es crear opciones estratégicas para el futuro.
La regla crítica: los fondos no pueden pasar de H3 a H1 para cubrir una pérdida de beneficios trimestral.
Cuando el Director Financiero se enfrenta a un déficit y echa mano del “fondo de innovación” para tapar el agujero, tu futuro muere. Esto ocurre en casi todas las empresas sin protecciones explícitas.
La delimitación es la único mecanismo que protege las apuestas a largo plazo de las inevitables presiones a corto plazo. Obliga a hacer concesiones explícitas.
Un “sí” a una nueva función básica requiere una decisión consciente sobre el mantenimiento del “no” a un piloto disruptivo. La cartera agregada debe coincidir con su visión estratégica.
Sin la delimitación, se obtiene “A la deriva”.” Los recursos fluyen naturalmente hacia los clientes actuales más grandes y rentables. Esto es racional a corto plazo.
Es un suicidio a largo plazo porque no estás construyendo el próximo motor de crecimiento.
Aplicación en el mundo real: Guía rápida
He aquí cómo poner en práctica estos marcos. Siga estos cuatro pasos para pasar de una financiación basada en derechos a una asignación basada en pruebas.
Paso 1: Compruebe la salud de su cartera
Antes de cambiar su proceso presupuestario, debe comprender su estado actual. Este diagnóstico revela a dónde van realmente sus recursos frente a dónde dice su estrategia que deberían ir.
Realice estas tres comprobaciones críticas:
- Prueba de densidad visual: Trazar cada proyecto activo en la Matriz de Ambición de la Innovación (mercados existentes frente a nuevos en un eje, productos existentes frente a nuevos en el otro).
- Exploración zombi: Enumere todas las iniciativas que no hayan alcanzado más de dos hitos consecutivos.
- Prueba de olfato estratégica: Si todos sus proyectos H3 tuvieran éxito, ¿cambiarían radicalmente el futuro de su empresa?
La densidad visual debería coincidir aproximadamente con sus objetivos de asignación estratégica. Si su cuadrante H3 está vacío o su cuadrante H1 está superpoblado, tiene un problema.
Para los proyectos zombis, pregunte por qué siguen financiados.
Normalmente la respuesta es la política, no el rendimiento. Si tu cartera H3 no transformaría la empresa ni siquiera con un éxito salvaje, tu nivel de ambición es demasiado bajo.
Paso 2: Defina y delimite sus cubos
Una vez que conozca su cartera actual, fije los porcentajes de asignación en función de su sector y situación estratégica. Una empresa estable podría utilizar 85-10-5 mientras que una empresa de software que se enfrenta a la disrupción podría utilizar el 50-30-20.
Ejecute estas tres acciones críticas:
- Establecer asignaciones porcentuales: Documente su razonamiento para que todos entiendan la lógica
- Crear una gobernanza separada: Los líderes de las unidades de negocio controlan H1, su Comité Directivo de Innovación controla H2 y H3
- Establecer la regla de no fungible: El dinero no fluye de H3 a H1 bajo ninguna circunstancia
La gobernanza separada evita la tendencia natural a asaltar los presupuestos de transformación cuando los resultados trimestrales son inferiores a las previsiones.
Trate sus cubos como fondos en entidades jurídicas independientes.
Comunique la regla de no fungibilidad de forma clara y repetida. Esta protección es lo único que se interpone entre la intención estratégica y la gravedad operativa.
Paso 3: Implantar la financiación por contador
Una vez definidos los cubos, pase de asignaciones anuales a comunicados basados en pruebas. Aquí es donde la goma se encuentra con la carretera.
Establezca estos mecanismos básicos:
- Constituya su Comité Director de Innovación: Darles autoridad explícita para matar/invertir y reasignar recursos.
- Defina sus cuatro etapas: Especificar qué pruebas deben presentar los equipos para pasar de Semilla a Serie A
- Documentar los criterios de muerte: Establecer filtros económicos (tamaño mínimo del mercado), de rendimiento (compromiso mínimo) y de escalabilidad (viabilidad técnica).
Sin poder para reasignar recursos, su ISC se convierte en un mero grupo consultivo al que todo el mundo ignora. Escribe tus criterios de acceso y hazlos públicos.
¿Qué parámetros desencadenan una decisión automática de eliminación? Cuando los proyectos alcanzan estos umbrales, la decisión debe ser automática. Criterios claros eliminar la política de las decisiones de financiación.
Paso 4: Ajuste su cultura y sus incentivos
Las estructuras presupuestarias sólo funcionan si su cultura les apoya. Hay que cambiar lo que se premia y lo que se castiga.
Realice estos cambios culturales:
- Recompensar la velocidad de aprendizaje: Cambiar las evaluaciones del rendimiento para premiar a los equipos que realizan experimentos con rapidez
- Celebra las muertes inteligentes: Cuando alguien cierra un proyecto defectuoso antes de tiempo y devuelve el presupuesto, aumenta su bonificación
- Implementar el tiempo 15%: Permita que los empleados dediquen una parte de su tiempo a ideas innovadoras que les entusiasmen
3M afirma que su ‘Cultura 15%’ existe desde hace más de 70 años, y a menudo se la reconoce como un ingrediente clave en el éxito de la empresa. avances como las notas Post-it.
La clave es hacer recopilación de pruebas más valioso que la supervivencia del proyecto.
Cuando los equipos saben que serán recompensados por descubrir la verdad rápidamente, dejan de ocultar los problemas y de fabricar previsiones optimistas.
Del ejercicio presupuestario a la ventaja estratégica
La asignación de su presupuesto a la innovación es la señal más fiel de intención estratégica. Cuando asigne 95% a mejoras incrementales, su equipo escucha eso, no sus discursos sobre la transformación.
Accept Mission le proporciona la infraestructura necesaria para ejecutar una financiación basada en pruebas.
La plataforma automatiza las etapas, visualiza el equilibrio de la cartera a lo largo de los horizontes y proporciona cuadros de mando para tomar decisiones seguras de inversión.
La plataforma apoya la asignación basada en pruebas mediante:
- Embudos automatizados por etapas: Configure puertas personalizadas con criterios específicos, entregables y notificaciones automáticas cuando los proyectos alcancen puntos de decisión.
- Visualización de la cartera: Visualice en tiempo real su cartera completa de innovación en horizontes, dominios estratégicos, departamentos o categorías personalizadas.
- Decisiones de financiación medidas: Seguimiento de los proyectos que superan las puertas de validación y desbloqueo automático de la financiación en función de las pruebas.
- Criterios de puntuación personalizados: Defina filtros económicos, umbrales de rendimiento y requisitos de escalabilidad que se ajusten a sus criterios de eliminación
- Inteligencia artificial: Analizar tendencias, patrones y la salud de la cartera para identificar proyectos zombis y detectar lagunas en la asignación de recursos.
- Seguimiento de proyectos: Supervisar el gasto presupuestario, el progreso de los plazos y la adecuación estratégica de cada iniciativa, desde la fase inicial hasta la ampliación.
La plataforma hace que su proceso de innovación sea transparente y repetible. Los equipos saben exactamente qué pruebas necesitan para avanzar por cada puerta.
Los comités de dirección ven en tiempo real el equilibrio de la cartera en todos los horizontes. El departamento financiero puede ver cómo las liberaciones de fondos medidos se alinean con los hitos de validación.
Empiece esta semana con el chequeo de su cartera utilizando las herramientas de visualización de Accept Mission.
Identifica un proyecto zombi y elimínalo este trimestre. Utiliza los recursos liberados para financiar tres pequeños experimentos H3 utilizando el proceso de "stage-gate" de la plataforma.
Reserve una demostración hoy para ver cómo Accept Mission transforma la asignación presupuestaria a la innovación de un ejercicio anual en una ventaja estratégica que se multiplica con el tiempo.





 English
 Dutch
 Portuguese
 Spanish
 French
 German
 Arabic
